MED do Pix: o que é, como funciona e como reduzir contestações nas suas vendas
01/10/2026 · Equipe FlowinPay
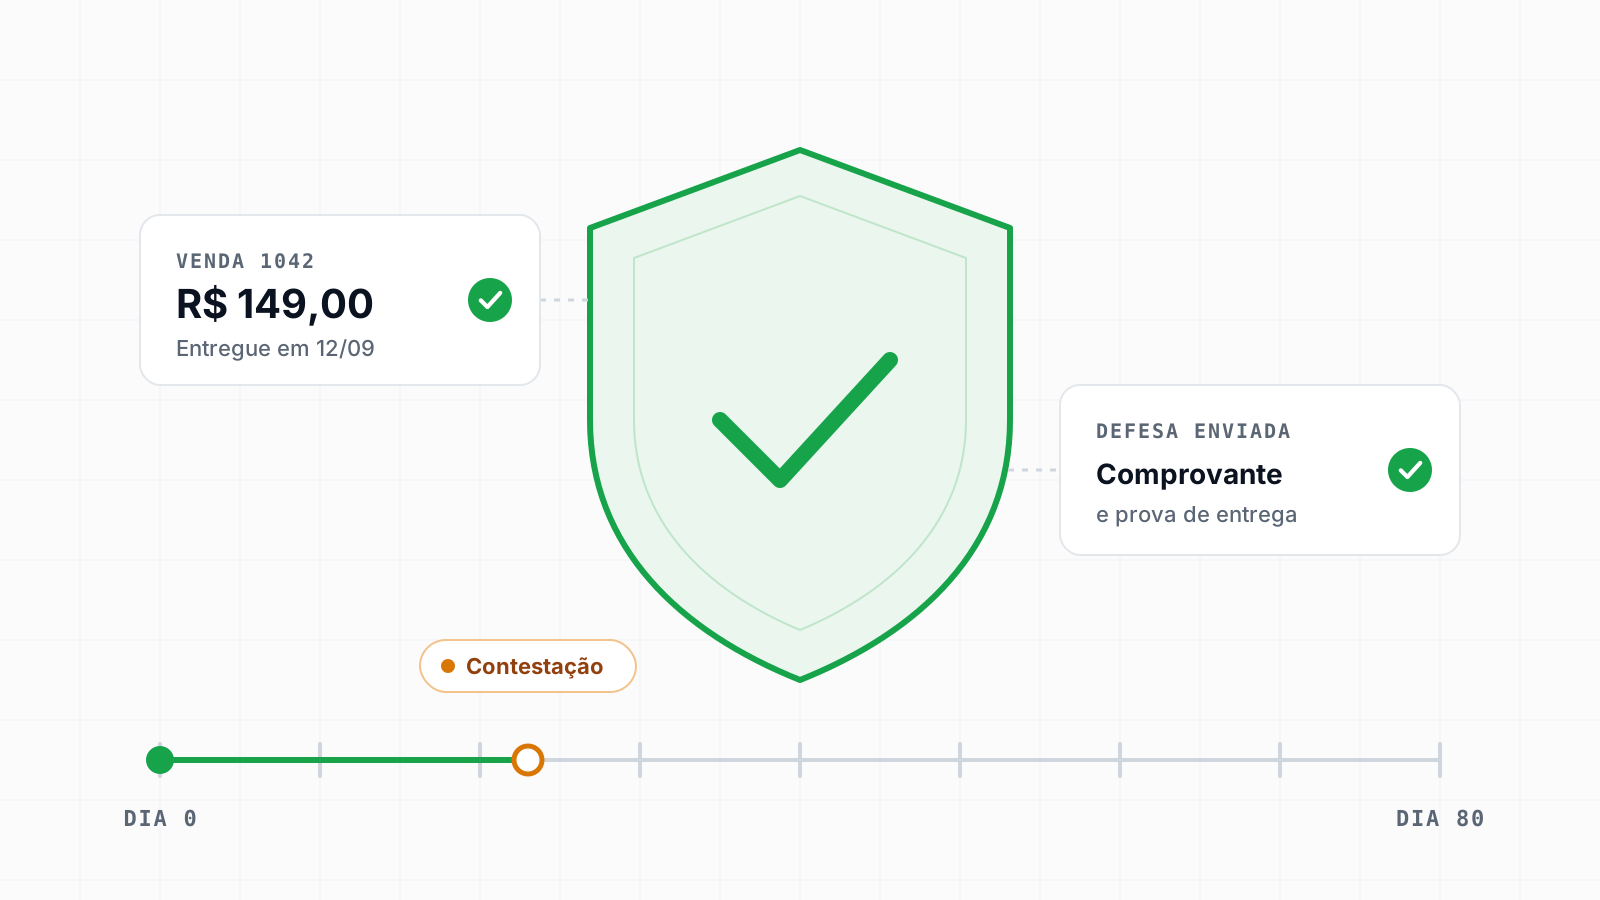
Quem vende com Pix cedo ou tarde encontra o MED, o Mecanismo Especial de Devolução do Banco Central. Ele existe para devolver o dinheiro a quem caiu num golpe — o que é justo. O problema é quando a contestação atinge uma venda legítima: o valor fica bloqueado, a venda pode ser desfeita e a sua conta acumula histórico.
Este guia explica como o MED funciona, por que compradores contestam vendas legítimas e o que você pode fazer em cada etapa para não perder a venda. Se você acabou de receber uma contestação, comece por o que é o MED e o que fazer agora.
O que é o MED, em uma frase
É o processo pelo qual quem pagou um Pix pede ao próprio banco a devolução do valor, alegando fraude ou falha. O banco de quem pagou abre a contestação, o banco (ou a instituição de pagamento) de quem recebeu analisa, e o dinheiro pode voltar ao pagador — mesmo que a venda já tenha sido entregue.
Como funciona, passo a passo
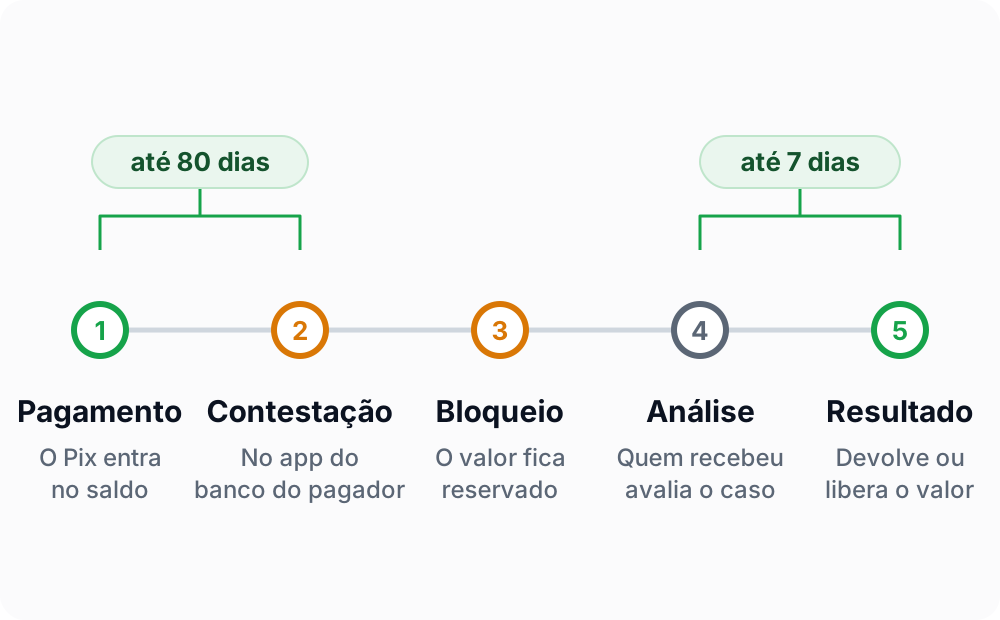
- O pagamento acontece. O comprador paga o Pix e o valor entra no seu saldo.
- O comprador contesta. Ele tem até 80 dias depois do pagamento para pedir a devolução no app do banco dele.
- O valor é bloqueado. Se ainda houver saldo, o valor contestado fica bloqueado na conta de quem recebeu enquanto o caso é analisado.
- A análise. A instituição de quem recebeu o Pix tem até 7 dias para analisar, com base nas informações das duas pontas.
- O resultado. Se a contestação é aceita, o valor volta ao pagador. Se é rejeitada, o bloqueio é desfeito e o dinheiro continua com você.
Por que o comprador contesta uma venda legítima
Na maioria dos casos que chegam como MED numa venda legítima, o comprador não está tentando dar golpe. Ele:
- não reconheceu a cobrança — o nome que apareceu no Pix não lembrava a loja;
- não recebeu o que esperava, ou achou que demorou;
- tentou falar com o vendedor e não conseguiu, e contestar foi o caminho mais rápido que encontrou.
E esse caminho ficou mais fácil: desde outubro de 2025, segundo o Banco Central, os aplicativos dos bancos têm um botão de contestação dentro da própria área do Pix. Contestar ficou tão simples quanto pagar.
O que fazer antes da venda
Deixe claro quem está vendendo. O cliente precisa reconhecer no extrato o nome que viu na loja. Se a sua marca é diferente da razão social, diga isso na página de pagamento e no e-mail de confirmação: "o Pix aparecerá em nome de…".
Descreva o produto sem exagero. Promessa que não se cumpre ("resultado garantido", "acesso vitalício") é a origem mais comum de "não recebi o que esperava".
Tenha uma política de reembolso visível. Parece contraditório, mas quem sabe que pode pedir o dinheiro de volta direto com você raramente vai ao banco.
O que fazer depois da venda
Comprove a entrega. Registre o envio do produto ou a liberação do acesso — e-mail de entrega, data e hora do primeiro acesso, código de rastreio. É isso que sustenta a defesa se a contestação vier.
Responda rápido. Um cliente que recebe resposta em poucas horas quase nunca precisa do botão de contestação. Deixe um canal fácil de encontrar: e-mail, WhatsApp ou chat.
Resolva o problema antes que ele vire MED. Se o cliente está insatisfeito, um reembolso negociado custa menos do que uma contestação: você mantém o controle, evita a disputa e não acumula histórico de MED na sua conta.
| Situação |
O que costuma virar MED |
O que evita |
| Nome no extrato |
"Não reconheço essa cobrança" |
Avisar na página e no e-mail em nome de quem o Pix aparece |
| Entrega digital |
"Paguei e não recebi" |
E-mail de acesso imediato e registro do primeiro login |
| Produto físico |
"Não chegou" |
Código de rastreio enviado no mesmo dia |
| Insatisfação |
"Não era o que eu esperava" |
Reembolso simples e visível, direto com você |
| Atendimento |
"Ninguém me responde" |
Canal de contato fácil e resposta em poucas horas |
Quando a contestação chega
Quando um comprador contesta, o valor da venda fica bloqueado no seu saldo enquanto o caso é analisado. Como a análise tem prazo curto, agir rápido faz diferença.
Na FlowinPay, a defesa é montada e enviada automaticamente, com o comprovante do pagamento e os dados da venda. Você pode reforçá-la com o que só você tem — conversa com o cliente, prova de entrega, registro de uso — abrindo um chamado na categoria Disputa / MED pelo painel.
Dica: guarde as provas de entrega desde o primeiro dia, não só quando a contestação chegar. O comprador tem 80 dias para contestar; depois de dois meses, achar o e-mail certo vira uma caça ao tesouro.
O que olhar no seu negócio
Uma contestação isolada acontece. Várias em sequência dizem algo: um produto que gera expectativa errada, um nome que o cliente não reconhece, um atendimento difícil de alcançar. Olhar para essas causas é o que mais reduz o MED no longo prazo — e protege a sua conta, já que instituições de pagamento acompanham a taxa de contestação de cada vendedor.
Perguntas frequentes
Quanto tempo o comprador tem para contestar um Pix?
Até 80 dias depois do pagamento, segundo as regras do MED do Banco Central.
Contestação de Pix é a mesma coisa que estorno?
Não exatamente. O estorno é uma devolução que você mesmo faz. O MED é um pedido do pagador ao banco dele, que é analisado; o dinheiro só volta se a contestação for aceita.
O dinheiro contestado some do meu saldo na hora?
O valor contestado fica bloqueado enquanto o caso é analisado. Se a contestação for rejeitada, o bloqueio é desfeito e o dinheiro volta a ficar disponível.
Dá para se defender de uma contestação de Pix?
Sim. A defesa usa o comprovante do pagamento e as provas de que a venda foi entregue: e-mail de entrega, registro de acesso, rastreio, conversa com o cliente. Na FlowinPay a defesa básica é enviada automaticamente, e você pode complementar pelo painel.
Como diminuir as contestações nas minhas vendas?
Deixe claro em nome de quem o Pix aparece, descreva o produto sem exagero, comprove a entrega, responda rápido e ofereça um reembolso simples. A maior parte das contestações em vendas legítimas nasce de cliente confuso ou sem resposta.
Regras e prazos do MED: guia de implementação do MED, Banco Central do Brasil.