Pix Automático: como cobrar assinaturas sem boleto e sem cartão de crédito
01/10/2026 · Equipe FlowinPay
Vender assinatura sempre teve um problema no Brasil: o cartão de crédito. Nem todo cliente tem um, quem tem nem sempre quer deixá-lo cadastrado, e o cartão vence, estoura o limite ou é trocado — e a assinatura cai junto. O boleto resolve parte disso, mas depende de o cliente lembrar de pagar todo mês.
O Pix Automático, lançado pelo Banco Central em 16 de junho de 2025, resolve as duas coisas: o cliente autoriza uma vez no app do banco e os pagamentos seguintes acontecem sozinhos, sem cartão e sem precisar pagar de novo a cada mês.
O que é o Pix Automático
É o Pix para pagamentos recorrentes. Em vez de pagar um Pix novo todo mês, o cliente dá uma autorização única para uma empresa debitar valores periódicos da conta dele — semanal, mensal, trimestral ou anual, conforme o combinado.
Funciona para qualquer cobrança que se repete: assinatura de software, mensalidade de escola ou academia, plano de conteúdo, clube de assinatura, conta de consumo.
Para quem paga, a vantagem é não esquecer nenhuma conta e manter o controle no app do banco. Para quem recebe, é a previsibilidade de um débito automático sem os convênios com cada banco que ele sempre exigiu.
Como o cliente autoriza
O Banco Central previu quatro jeitos de o cliente dar a autorização — as chamadas "jornadas":
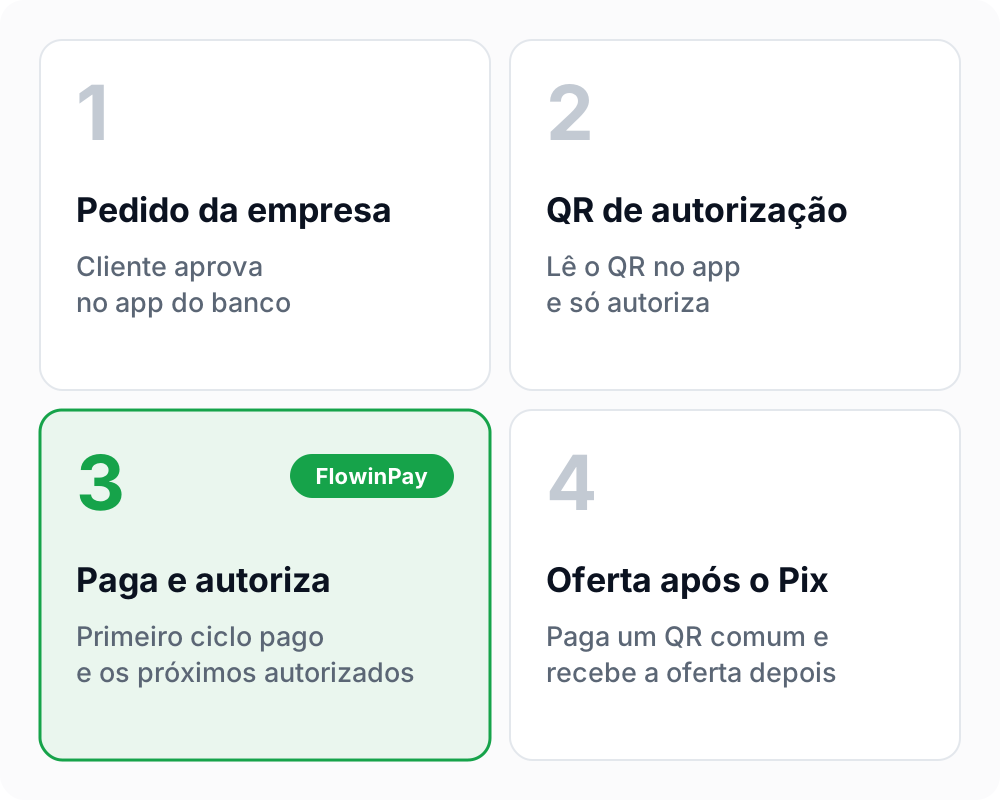
- Pelo app do banco, a partir de um pedido da empresa. O cliente informa os dados à empresa, ela envia a solicitação e o cliente aprova no aplicativo do banco.
- Lendo um QR Code de autorização. O QR traz os dados da recorrência, e o cliente só autoriza.
- Pagando e autorizando no mesmo QR Code. O cliente paga o primeiro ciclo e autoriza os próximos num gesto só.
- Pagando um Pix e recebendo a oferta depois. Depois de pagar um QR Code comum, o cliente recebe no app a oferta de autorizar os pagamentos seguintes.
Para venda de assinatura, a terceira jornada costuma ser a melhor: o cliente já paga o primeiro mês na hora — você recebe e libera o acesso — e os próximos meses ficam autorizados. É a que a FlowinPay usa.
O que acontece em cada mês
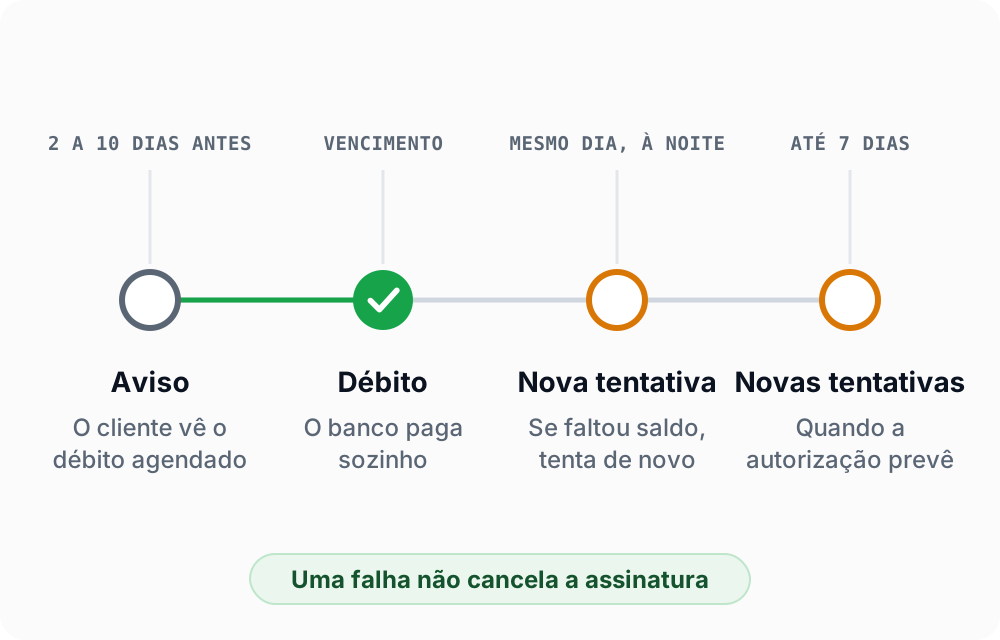
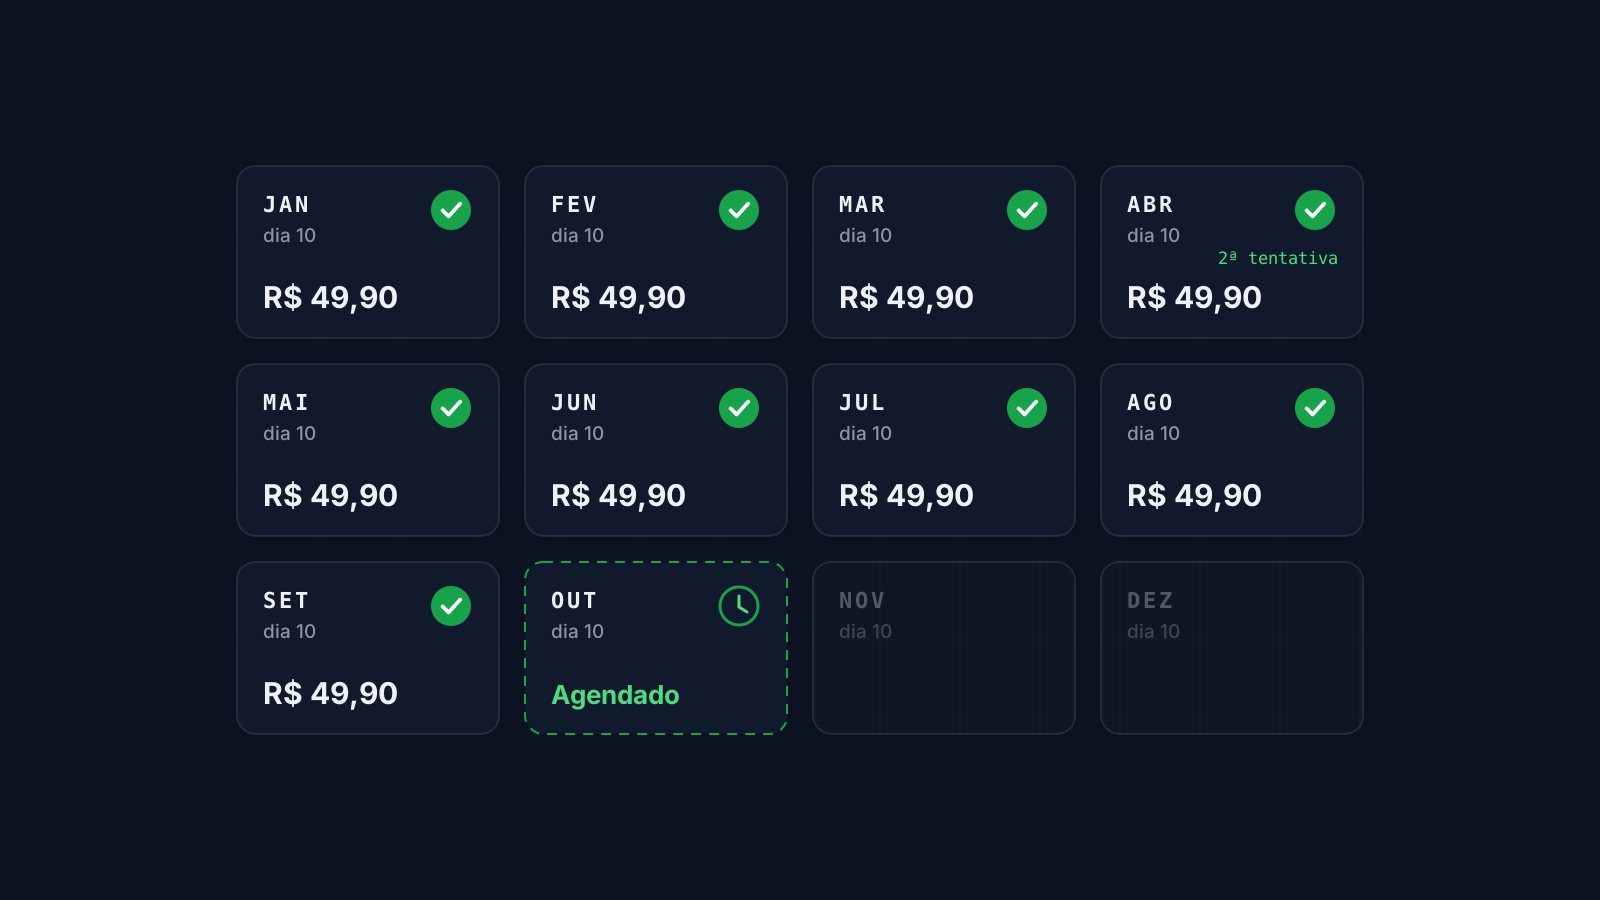
O cliente é avisado antes. Cada cobrança é agendada com 2 a 10 dias de antecedência, justamente para o cliente saber do débito e se programar.
O débito acontece no vencimento. No dia combinado, o banco do cliente faz o pagamento sozinho e o dinheiro cai na sua conta.
Se faltar saldo, há nova tentativa. O banco do cliente tenta de novo no mesmo dia, à noite, e avisa o cliente para recompor o saldo. Se ainda não der, novas tentativas nos 7 dias seguintes são possíveis quando a autorização prevê — na FlowinPay, ela sempre prevê.
Uma falha não cancela a assinatura. Se um mês não for pago depois de todas as tentativas, a autorização continua valendo para os meses seguintes.
O que o cliente controla
O Pix Automático foi desenhado para o cliente se sentir seguro em autorizar — e isso ajuda a sua venda:
- Valor máximo. O cliente pode definir um teto. Se uma cobrança vier acima dele, ela não é agendada.
- Cancelamento a qualquer momento. Pelo próprio app do banco, sem precisar falar com você. Cancelando até a véspera do pagamento, o débito seguinte não acontece.
- Transparência. O cliente consulta as autorizações que deu no app do banco e vê cada débito antes de ele acontecer.
Para quem vende, isso significa uma coisa: a descrição da assinatura importa. É o que o cliente lê na hora de autorizar e depois, na lista do app. Use o nome do produto que ele conhece.
Pix Automático, cartão ou boleto?
|
Pix Automático |
Cartão de crédito |
Boleto |
| Cliente precisa ter |
Conta em banco |
Cartão com limite |
Nada |
| Pagamento todo mês |
Sozinho, após uma autorização |
Sozinho, enquanto o cartão vale |
Cliente paga a cada vez |
| Dinheiro na conta |
No dia do débito |
Conforme o prazo da operadora |
Após a compensação |
| Para de funcionar quando |
O cliente cancela |
O cartão vence ou é trocado |
O cliente esquece |
Como começar a cobrar com Pix Automático
Na FlowinPay, assinatura é uma chamada de API: você informa o valor, a frequência e os dados do cliente (o Banco Central exige nome e CPF ou CNPJ do pagador) e recebe o QR Code de autorização. Quando o cliente autoriza, você recebe um aviso para liberar o acesso; a cada mês, outro aviso quando o ciclo é pago — ou quando falha depois das tentativas, para você suspender.
Cada ciclo pago entra no seu saldo como uma venda normal, com a mesma taxa e o mesmo saque. O passo a passo técnico está na documentação da API. Se você ainda não recebe Pix pela API, comece por como integrar Pix no seu site.
Perguntas frequentes
O Pix Automático é a mesma coisa que o Pix agendado?
Não. No Pix agendado é o próprio cliente que programa um pagamento. No Pix Automático o cliente autoriza a empresa a cobrar valores periódicos, e cada cobrança é enviada pela empresa.
O cliente pode cancelar o Pix Automático?
Sim, a qualquer momento, pelo app do banco, sem precisar falar com a empresa. Cancelando até a véspera do vencimento, o pagamento seguinte não é feito.
O que acontece se o cliente não tiver saldo no dia?
O banco dele tenta de novo no mesmo dia e o avisa para recompor o saldo. Se a autorização prever, novas tentativas podem acontecer nos 7 dias seguintes. Uma falha não cancela a assinatura.
O valor da assinatura pode mudar?
Pode haver assinaturas de valor fixo ou variável. Nas de valor variável o cliente pode definir um valor máximo; uma cobrança acima desse teto não é agendada.
Preciso de CPF do cliente para usar o Pix Automático?
Sim. A autorização identifica o pagador, então a cobrança precisa do nome e do CPF ou CNPJ de quem vai pagar.
Regras do Pix Automático: Circuito Pix Automático e perguntas frequentes para participantes, Banco Central do Brasil.